- خانه
- / دیپلماسی
کد خبر: ۱۰۱۱۹۹۷ معمای مسیرهای جایگزین هرمز 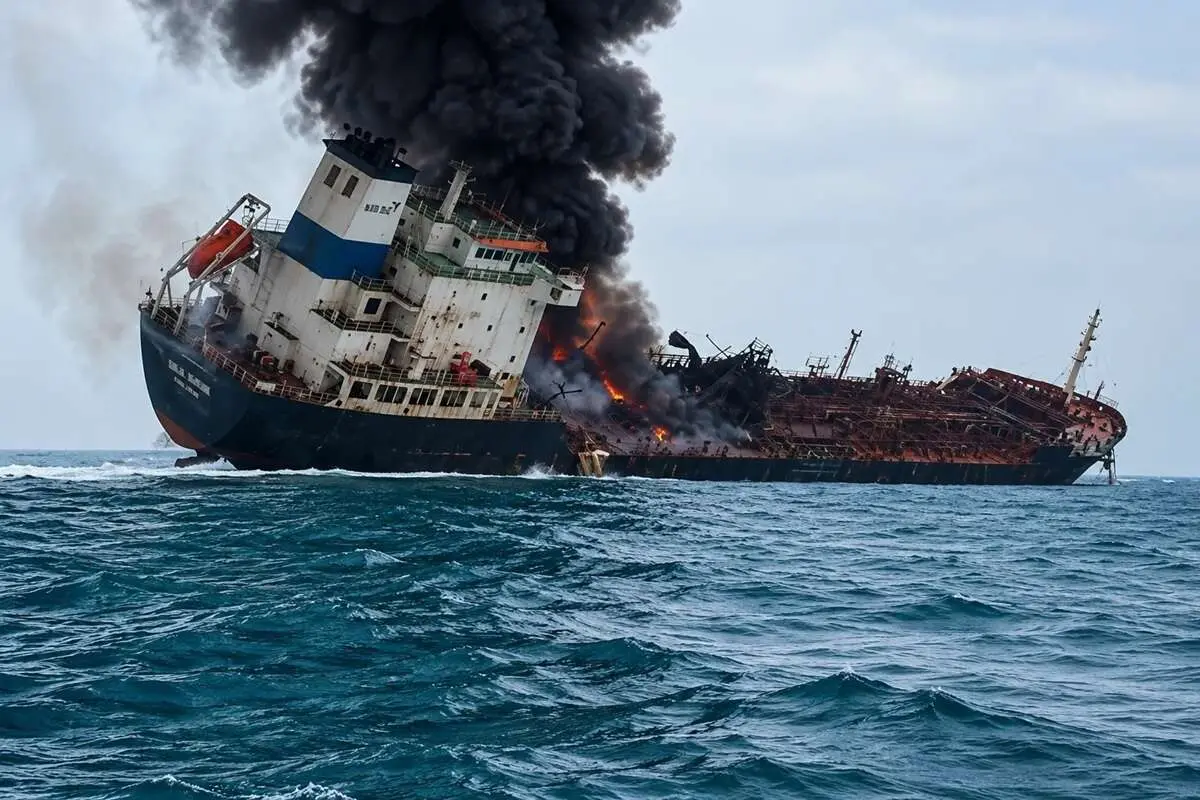
مسیرهای جایگزین وجود دارند و میتوان مسیرهای بیشتری ساخت؛ اما جایگزینی کامل تنگه، بهویژه برای تجارت عمومی کشورهای خلیج فارس، نه آسان است، نه ارزان و نه در کوتاهمدت عملی.
پ ، پـ
آیا در اثر مقاومت ایران در برابر باز شدن تنگه هرمز، مسیرهای جایگزین وجود دارد؟ آیا کشورهای وابسته به این آبراه میتوانند نفت، گاز، کود شیمیایی، مواد غذایی و دیگر کالاهای تجاری خود را از مسیرهای دیگری منتقل کنند؟ اگر چنین امکانی وجود دارد، به چه میزان سرمایهگذاری و زمان نیاز خواهد بود؟ و آیا تداوم اختلال در کشتیرانی میتواند بهتدریج از اهمیت راهبردی هرمز بکاهد؟
پاسخ این است که مسیرهای جایگزین وجود دارند و میتوان مسیرهای بیشتری ساخت؛ اما جایگزینی کامل تنگه، بهویژه برای تجارت عمومی کشورهای خلیج فارس، نه آسان است، نه ارزان و نه در کوتاهمدت عملی. برای ارزیابی درست باید میان بستهشدن کامل تنگه، محدودیت عبور و افزایش خطر و هزینه کشتیرانی تفاوت گذاشت.
هرمز، فراتر از نفت و گاز
پیش از اختلالات اخیر، روزانه حدود ۲۰ میلیون بشکه نفت خام و فرآوردههای نفتی از تنگه هرمز عبور میکرد. این گذرگاه برای صادرات گاز طبیعی مایعشده قطر نیز حیاتی است. اما تمرکز انحصاری بر انرژی، بخش بزرگی از اهمیت اقتصادی هرمز را پنهان میکند.
غلات، برنج، ذرت، شکر، روغن خوراکی، خوراک دام، گوشت و مواد غذایی سردخانهای، اوره و سایر کودهای شیمیایی، آمونیاک، گوگرد، مواد شیمیایی صنعتی، فلزات، سیمان، خودرو، ماشینآلات، دارو، تجهیزات پزشکی، قطعات صنعتی و کالاهای کانتینری نیز از مسیر بنادر خلیج فارس وارد یا صادر میشوند. این گروهها از نظر وزن، ارزش، فوریت تحویل و نیاز به تجهیزات حملونقل تفاوت اساسی دارند.
اختلال در حمل کودهای شیمیایی و مواد اولیه آن، فقط به تولیدکنندگان منطقه آسیب نمیزند؛ میتواند هزینه کشاورزی و امنیت غذایی کشورهای واردکننده را نیز تحت تأثیر قرار دهد. به همین دلیل ارزیابی هرمز باید همزمان امنیت انرژی، امنیت غذایی و استمرار تولید صنعتی را دربرگیرد.
مسیرهای جایگزین موجود
عربستان از خط لوله شرق به غرب برای انتقال نفت به بندر ینبع در دریای سرخ استفاده میکند. امارات از خط حبشان به فجیره، در ساحل دریای عمان، برخوردار است. عراق میتواند بخشی از نفت شمال خود را از مسیر ترکیه و جیهان صادر کند و ایران نیز پروژه گوره به جاسک را برای دسترسی نفتی به دریای عمان طراحی کرده است. با این حال، ظرفیت اسمی خطوط با ظرفیت آزاد، عملیاتی و قابل اتکا یکسان نیست.
آژانس بینالمللی انرژی در برآوردهای پیش از بحران، ظرفیت اضافی قابل استفاده مسیرهای اصلی جایگزین را حدود ۳٫۵ تا ۵٫۵ میلیون بشکه در روز برآورد کرده بود؛ کمتر از جریان تاریخی نفت و فرآوردهها در هرمز. توسعه خطوط میتواند این نسبت را تغییر دهد، اما جایگزینی صادرات گاز مایع به پایانههای تخصصی، تأسیسات مایعسازی و سرمایهگذاری بسیار بیشتری نیاز دارد.
خط لوله جای کشتی باری را نمیگیرد
نفت و برخی فرآوردهها را میتوان با خط لوله مناسب جابهجا کرد؛ اما گندم، کود جامد، خودرو، تجهیزات نیروگاهی، مصالح ساختمانی و بیشتر کالاهای کانتینری چنین امکانی ندارند. جایگزینی مسیر آنها به بندر، راهآهن، جاده، سیلو، سردخانه، انبار، گمرک و شبکه توزیع نیاز دارد.
ممکن است انتقال یک محموله دارویی با هواپیما یا کامیون عملی باشد، اما همین روش برای میلیونها تن غله یا سیمان اقتصادی نیست. کالاهای فاسدشدنی نیز با هر مرحله تخلیه و بارگیری اضافی، با هزینه و خطر بیشتری مواجه میشوند. بنابراین باید هزینه «سامانه کامل لجستیک» را سنجید، نه فقط طول یک جاده یا خط آهن را.
کشورها موقعیت یکسانی ندارند
عربستان با دسترسی به دریای سرخ و امارات با بنادر فجیره و خورفکان امکان بیشتری برای انتقال بخشی از تجارت خود به خارج از هرمز دارند. عمان نیز با بنادر صحار، دقم و صلاله میتواند به مرکز مهمتری برای ترانزیت منطقهای تبدیل شود. در مقابل، قطر، کویت و بحرین برای مسیرهای گسترده جایگزین به زیرساخت و توافق ترانزیتی با همسایگان وابستهاند. عراق به توسعه کریدورهای شمالی و غربی نیاز دارد. ایران نیز بهرغم دسترسی مستقیم به دریای عمان، برای استفاده گسترده از این مزیت باید ظرفیت بندری و شبکه حملونقل سواحل مکران را توسعه دهد.
ساخت مسیر جدید چقدر هزینه دارد؟
برای یک خط لوله جدید چندصد تا هزار کیلومتری همراه با تأسیسات پمپاژ و پایانه، میتوان در سطح مطالعه اولیه از چند میلیارد تا بیش از ده میلیارد دلار و حدود سه تا شش سال زمان سخن گفت. توسعه یک کریدور بزرگ ریلی، بندری و لجستیکی برای کالاهای عمومی ممکن است به دهها میلیارد دلار و پنج تا ده سال یا بیشتر نیاز داشته باشد. ایجاد شبکهای منطقهای در چند کشور، بسته به مقیاس، حتی میتواند سرمایهگذاری بالای صد میلیارد دلار طلب کند.
این ارقام فقط دامنههای سناریوییاند، نه برآورد رسمی مهندسی یا بودجه پروژههای مصوب. هزینه واقعی به مسیر، زمینشناسی، ظرفیت، امنیت، زمین، تجهیزات و تأمین مالی بستگی دارد. هزینههای نگهداری، بیمه، زمان حمل و عوارض ترانزیت نیز باید به سرمایهگذاری اولیه افزوده شوند.
آیا میتوان کانال کشتیرانی جدید ساخت؟
احداث آبراهی جدید از خلیج فارس به آبهای آزاد از نظر نظری قابل مطالعه است، اما برای کشتیهای بزرگ به حفاری گسترده، بررسی اختلاف ارتفاع، سازههای دریایی، مطالعات محیطزیستی و توافقهای سیاسی نیاز خواهد داشت. بدون تعیین مسیر و مطالعه امکانسنجی، ارائه رقم هزینه یا زمان دقیق اعتبار ندارد. در افق کوتاهمدت، توسعه خطوط لوله، بنادر و کریدورهای زمینی گزینهای عملیتر از احداث کانال عظیم جدید است.
آیا مسیر جایگزین امنتر است؟
مسیر جدید الزاماً به معنای حذف مخاطره نیست. صادرات از دریای سرخ ممکن است در بخش جنوبی این دریا و بابالمندب با تهدیدهای امنیتی روبهرو شود. خط لوله و راهآهن نیز میتوانند هدف خرابکاری قرار گیرند یا به ثبات و تصمیمهای کشورهای واسطه وابسته شوند. در نتیجه، وابستگی ممکن است از یک تنگه دریایی به شبکهای از بنادر، خطوط انتقال و توافقهای ترانزیتی منتقل شود.
تناقض راهبردی محدودیت طولانیمدت
محدودشدن عبور از هرمز میتواند در کوتاهمدت هزینههای اقتصادی برای استفادهکنندگان ایجاد کند و به عامل فشار و چانهزنی تبدیل شود. اما هرچه اختلال طولانیتر و پرهزینهتر باشد، انگیزه کشورها و شرکتها برای سرمایهگذاری در مسیرهای جایگزین بیشتر میشود. این رابطه قطعی و خطی نیست: اگر هزینه مسیر جدید از هزینه بازگشت به کشتیرانی عادی بالاتر باشد، سرمایهگذاران ممکن است تنها ظرفیت اضطراری و پشتیبان ایجاد کنند.
همچنین کاهش وابستگی صادرات نفت به هرمز را نباید با کاهش مشابه وابستگی واردات مواد غذایی، تجهیزات و کالاهای صنعتی یکی دانست. سه شاخص مستقل باید سنجیده شوند: سهم انرژی عبوری، سهم تجارت غیرانرژی و میزان وابستگی امنیتی و سیاسی کشورها به گذرگاه.
پیامد برای نظم منطقهای
توسعه مسیرهای جایگزین ممکن است جایگاه عمان، بنادر دریای سرخ و کریدورهای زمینی را تقویت کند و روابط تازه اقتصادی، گمرکی و امنیتی میان کشورها بسازد. اما این شبکهها نیز به همکاری سیاسی و قواعد پایدار نیاز دارند. از همین رو بحران یک گذرگاه میتواند به بازآرایی تجارت و اتحادهای منطقهای منجر شود، بیآنکه الزاماً وابستگی ژئوپلیتیکی را از میان ببرد.
نتیجهگیری
در کوتاهمدت، ظرفیت مسیرهای موجود برای جایگزینی کامل تنگه هرمز کافی نیست. در بلندمدت، سرمایهگذاری در خطوط لوله، بنادر، راهآهن و شبکههای لجستیکی میتواند وابستگی برخی کشورها و برخی کالاها را به میزان معناداری کاهش دهد؛ اما جایگزینی همه کارکردهای دریایی هرمز بسیار دشوارتر است.
برای ایران، پرسش بلندمدت تنها این نیست که محدودیت عبور تا چه زمانی میتواند اثرگذار باشد؛ پرسش مهمتر آن است که چگونه میتوان موقعیت جغرافیایی ممتاز را به مزیت اقتصادی و سیاسی پایدار تبدیل کرد. قدرت یک گذرگاه فقط از امکان محدودکردن عبور ناشی نمیشود؛ از منافعی نیز ناشی میشود که دیگران در امنیت و بازماندن آن دارند.
هرچه جهان برای عبور از یک گذرگاه هزینه بیشتری بپردازد، انگیزه بیشتری برای ایجاد مسیرهای جایگزین پیدا میکند. با این حال، مسیرهای جدید نیز هزینه، محدودیت و وابستگیهای خاص خود را خواهند داشت. بنابراین آینده هرمز نه حذف کامل اهمیت آن، بلکه احتمال تغییر میزان و نوع وابستگی جهان به این گذرگاه است.
نویسنده : بهرام شهریاری از میان اخبار
-
 ویدیو؛ ادعای مجری تجمع شبانه برازجان درباره حضور رهبر انقلاب
-
 ماجرای تخلیه نیروگاه هستهای بوشهر/ سفارت روسیه بیانیه داد
-
 افزایش قیمت نفت تنها در یک صورت به نفع ایران است
-
 اژهای: نمیتوان در زمان جنگ، غیرجنگی عمل کرد
بیشتر بدانید:
تنگه هرمز بازدید از صفحه اول ارسال به دوستان نسخه چاپی ۰ ۰ شما قبلا این خبر را لایک کردهاید . اخبار مرتبط
- ترامپ از توافق برای فریب استفاده کرد؟
- در تنگه هرمز چه میگذرد؟
- هشدار تهران به واشنگتن و تلآویو/ کابلهای زیردریایی خلیج فارس در تیررس؟
ارسال نظرات نام E-mail نظر ارسال